所属文献:2021年致杰西的税务与捐赠说明信
怎样把财产送出去,又有哪些事不该做1
作者:玛吉·麦科马斯(Maggie McComas)
《财富》1986年9月29日,原刊第24—25页独立边栏
那就把财产全给宝贝女儿黛比吧。顺便再剥夺小约翰的继承权,反正他在少年感化学校里也花不了。但别忘了,只把这些愿望写进遗嘱,未必就能让遗产落到合适的人手里。
黛比可能需要一套细致的信托安排。她现在还太年轻,管不了这么多钱;她喜欢的那个男孩又不成器,最大的志向就是娶到你的钱。你还得确保,小约翰不会上法院争一场,最后还是拿到了遗产。还有一个缺钱、却不怎么受欢迎的亲戚,也不能忘:遗产规划师只管他叫“山姆大叔2”。如果你的遗产有几百万美元,他可能每1美元就要拿走55美分。
遗产规划通常先要安置好健在的配偶,孩子可以等配偶日后去世时再继承。你可以把全部遗产留给配偶,不必缴联邦遗产税。不过,这样就会错过另一项优惠:可以免税给孩子或其他受益人留下50万美元。明年,额度会升到60万美元。如果等到那时,这60万美元免税额有两种用法:直接留给孩子,或设一个60万美元的信托,收益给配偶,等配偶去世后,再把本金交给孩子。
如果设立“合格可终止权益财产”信托,即QTIP信托,你就能决定,那笔不限金额、免税留给配偶的财产,最终归谁。你去世后,配偶领取信托收益,除紧急情况外,不能动用本金。配偶去世时,本金交给你指定的受益人,通常是你的孩子。配偶的遗产需要纳税,但只对超过60万美元免税额的部分征税。QTIP信托在第二次或第三次婚姻中很受欢迎,因为它能防止留下来的配偶把财产转给原定继承人之外的人。
税收优惠应当会让你愿意在生前先送出一些财产。每年,你可以给每个孩子或其他任何人1万美元,配偶也能再给每人1万美元。这样,一对夫妻每年就能给一个孩子2万美元。
给孩子选择赠与物,一个合理的办法是送可能升值的资产,例如成长型股票或尚未开发的房地产。这种赠与眼下花费不大,也容易落在年度免税额内。但如果你一直把资产留在手里,日后可能招来一大笔税款。
加州圣马特奥的财务顾问拉里·比尔,推荐了另一种避免遗产税的办法。例如,购买一套公寓时,可以把所有权分成两部分:你买终身权益,孩子买剩余权益。国税局要求孩子自己出钱,不过,祖父母的赠与可以增强他的购买能力。按照国税局精算表计算出的预期寿命,决定两种权益如何划分,例如80%对20%。你去世时,终身权益在法律上消失,变戏法似的,孩子就免税取得了全部所有权。
给孩子送了一辈子礼物之后,你也许想把大部分遗产交给孙辈。过去,这么做颇有道理,尤其是财产可以通过信托传递几代,而遗产税只付一次。1976年,国会开始对“隔代转移”信托征税,收紧了这个漏洞;直接把财产转给孙辈,当时却不受影响。眼下的税改法案,也准备把隔代转移税适用于直接转移。不过,只有极富的人才需要担心:你可以给每个孙辈留下最多200万美元,而不用付这笔额外的税。
如果你确实打算完全跳过子女,最好在遗嘱里说清楚。若文件只是完全不提小约翰,而没有明确剥夺他的继承权,他就可能有机会挑战遗嘱,并且胜诉。
涉及大笔财富时,争遗嘱真能把死人从坟墓里气得翻过身来。身家数百万美元以上的查尔斯·S·佩森的子女提起的诉讼,就是一例。佩森去年去世,享年86岁。他的大部分财富,来自工业家佩恩·惠特尼——第一任妻子琼的父亲。琼在1975年去世时,把1.72亿美元遗产的大部分留给了查尔斯。
他的遗嘱给儿子留下了一块墓地、土地和个人财物,三个女儿只分到一些画。佩森把价值2000万美元的现金、股票和房地产,留给了第二任妻子弗吉尼亚,其余财产中的很大一部分放进了QTIP信托,信托收益归弗吉尼亚。
这个案子却暴露了QTIP安排的一处缺陷:继母弗吉尼亚与佩森的孩子是同一代人;56岁的她,比其中两个孩子还年轻。这样一来,“孩子们”也许根本活不到领取QTIP本金的那一天。查尔斯的子女正在以多项理由挑战遗嘱,其中一项指控是,第二位佩森太太施加了“不当影响”,才让这么多财产流向自己。
这样的争执,并非富人专有。纽约Milbank Tweed Hadley & McCloy律师事务所的乔纳森·布拉特马赫说:“比起别的原因,遗嘱争议更多是因为预期落了空。”他提到一位鳏夫,打算把20万美元遗产的95%留给生活贫困的女儿,5%留给儿子。儿子是个事业成功的医生,身家约200万美元,却还是挑战了遗嘱,最终庭外和解,又多拿了5000美元。
遗产中的资产难以估值,尤其涉及家族控股公司时,“山姆大叔”要分一杯羹的胃口,就显得格外惊人。看看1979年去世的报业大王塞缪尔·I·纽豪斯的遗产。化学银行的遗产专家给他的Advance Publications公司估值时,参考了同行上市公司的市盈率,得出约10亿美元的市场价值。银行随后把相当一部分价值分配给不可转换优先股,这些优先股由纽豪斯的继承人持有。老纽豪斯自己持有的全部是普通股,价值被定为只有1.79亿美元。
国税局的看法不同。它把公司市值算作15亿美元,再扣掉清偿优先股的成本,理由是外部买家会对承担优先股股息的负担有所顾忌。余下12亿美元的价值,全算进了纽豪斯的遗产。1983年,国税局寄出一份补税通知,要求补缴超过6.09亿美元的税款,并处以3.06亿美元的欺诈罚款。这个估值至今仍有争议。
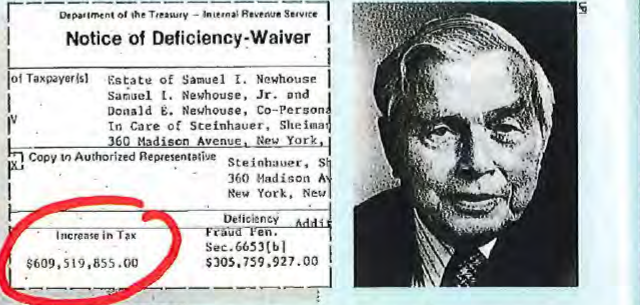
原刊图注:与国税局在遗产估值上有分歧,代价可能极高。联邦政府与塞缪尔·I·纽豪斯的遗产方,就其公司股票的价值发生争执。结果是一张6.09亿多美元的催缴通知。
图像署名:UPI(原图旁署名)。
编者读图说明:图中可读的“补增税额”为609,519,855.00美元,“欺诈罚款”为305,759,927.00美元。原刊正文分别用超过6.09亿美元、3.06亿美元概述,译文保留两处各自的表示精度。
波士顿Choate Hall & Stewart律师事务所的遗产规划师玛丽昂·弗里蒙特-史密斯建议,成长中企业的创始人,可以考虑把自己的普通股换成优先股和一批新发行的普通股。这类交易免税。优先股可以为年老的创始人提供稳定收入,新普通股则可以通过年度免税额和一次性免税额,逐步送给孩子。生意兴旺,孩子的股票也会升值。所以,如果你想给孩子留下点什么,最好别是国税局的催缴通知。