美国不断扩大的贸易逆差,正在把我们的国家卖出去
一个解决办法——现在就得行动
沃伦·E.巴菲特 著|《财富》2003年11月10日期
【编者说明】本文按伯克希尔官网保存的原刊重印件核校。旧资料另记2003年10月26日,尚未核到对应的首发网页;下文的“现在”及政策主张均属2003年的论述。
我要就美国的贸易逆差发出警告,也想提出一个补救办法。不过,在这之前,你有两个理由可以对我的话存些怀疑。首先,我预测宏观经济的成绩实在不怎么样。比如,过去二十年,我对通货膨胀就担心得过了头。更切合眼下话题的是,早在1987年,我就公开担心不断扩大的贸易逆差。可是,你也知道,我们不但没垮,还发展得很好。所以,谈到贸易,至少得给我记上一次“狼来了”。即便如此,我又来喊“狼来了”,而且这回还押上了伯克希尔·哈撒韦的钱。直到2002年春天,我活了将近72年,从没买过外币。此后,伯克希尔大举投资了几种货币,至今仍然持有。具体是哪些,我就不说了;其实,这也不大要紧。要紧的是,持有别的货币,就意味着认为美元会贬值。
无论作为美国人还是投资者,我其实都希望这些投资最后证明是个错误。假如美元暴跌,公司和股东在其他方面蒙受的损失,会让伯克希尔可能从外汇交易中赚到的钱显得微不足道。
但我负责掌管伯克希尔·哈撒韦,就有责任把公司的钱投得合理。我终于按自己多年来的看法投了钱,是因为贸易逆差已经严重恶化。可以说,我们国家的“净资产”正以惊人的速度转移到国外。
这种转移若持续下去,会惹出大麻烦。为什么?请随我做一次异想天开的旅行,去看看两个与世隔绝、相邻而且面积相等的岛屿:挥霍岛和节俭岛。岛上唯一的资本资产是土地,生活也很原始:居民只需要食物,也只生产食物。每个人每天干八小时,就能生产出够自己吃的食物。很长一段时间,日子就是这样过的。两个岛上的人都照规矩每天干八小时,各自自给自足。
后来,节俭岛上勤劳的居民决定认真储蓄、投资,开始每天干16小时。他们仍靠其中八小时生产的食物生活,另外八小时生产的同等数量食物,则出口给唯一的贸易伙伴——挥霍岛。
挥霍岛居民乐坏了:从此可以不干活,照样吃得和从前一样好。当然,还有个交换条件,只是在他们看来无伤大雅。节俭岛居民要的,无非是用挥霍债券1来换食物;债券自然以挥霍元计价。
日子一长,节俭岛攒下了巨额债券,说到底,就是取得挥霍岛未来产出的凭据。挥霍岛有几位行家看出了麻烦:既要有饭吃,又要还清不断累积的债务,或者只是维持债务的正常偿付2,岛民迟早得每天干上八小时以上。不过,挥霍岛居民可没心思听这种唱衰的话。
与此同时,节俭岛居民也开始不安。他们琢磨:一个懒散岛屿打的欠条,到底有多可靠?于是,他们换了做法。一部分债券继续拿着,大部分则卖给挥霍岛居民,换得挥霍元,再用这些钱买挥霍岛的土地。最后,整个挥霍岛都归节俭岛居民所有。
这时,挥霍岛居民不得不面对一笔难看的账。他们得重新每天干八小时,才能填饱肚子——已经没有别的东西可拿去换食物了;还得多干几个小时,偿付债务本息,并为自己轻率卖掉的土地向节俭岛付租金。挥霍岛就这样成了殖民地,只不过是被买走的,而不是被征服的。
当然,有人可以说,挥霍岛今后必须源源不断运往节俭岛的产品,折算成现值,不过等于节俭岛当初放弃的产出,双方因此做了笔公平交易。可是,享了福的是这一代挥霍岛居民,子孙后代却要永远付账。用经济学家的话说,这里存在相当严重的“代际不平等3”。
不妨换成一家人的事来想。假设我,沃伦·巴菲特,能让所有供给我一生所需消费品的商家,都接受巴菲特家族的借据,日后由我的子孙用商品和服务偿付,另加利息。有人或许会认为,巴菲特一家和债权人算是两不吃亏。但在我之后的巴菲特子孙,大概不会为这笔交易叫好;他们甚至可能试图赖账——但愿不会如此。
再回头看那两个岛。债务本息支出越来越高,挥霍岛政府迟早会决定采用大举制造通胀的政策,也就是多发行挥霍元,让每一元贬值。政府会想:那些烦人的挥霍债券,终究只约定偿付多少挥霍元,并没保证这些钱有多少购买力。简言之,挥霍元越不值钱,岛上的财政压力就越轻。
所以,假如我是节俭岛居民,就会选择直接持有挥霍岛的土地,而不是它的政府债券。对多数政府来说,没收外国人的财产,比削弱外国人手中债权凭据的购买力,更难在道义上过关。偷偷拿走别人的东西,总比硬抢更合它们的心意。
这番海岛之行和美国有什么关系?说来简单,二战后直到20世纪70年代初,我们一直像勤劳的节俭岛那样,向国外卖出的多,买进的少。同时,我们把盈余投到海外。按当年政府采用、后来又作过修订的方法计算,美国的净投资4——持有的外国资产减去外国持有的美国资产——从1950年的370亿美元增至1970年的680亿美元。也就是说,那个年代我们国家的“净资产”,大体包括境内全部财富,再加上世界其他地方的一小部分财富。
而且,美国持有的外国资产总额,超过了外国持有的美国资产总额,我们因此获得了净投资收入。加上贸易顺差,就有了两笔可用来投资的钱。我们的财务状况,就好比一个人既把部分工资存下来,又把原有积蓄产生的股息继续投进去。
到了20世纪70年代末,贸易形势逆转,开始出现逆差,起初大约相当于GDP的1%。这算不上多严重,尤其是我们仍有净投资收入。复利还在帮我们的忙,对外净资产在1980年升至3600亿美元的高点。
可是,此后情况一路下滑,最近五年更是急转直下。现在,我们每年的贸易逆差超过GDP的4%。同样不妙的是,世界其他地区持有的美国资产,比我们持有的外国资产多了足足2.5万亿美元。其中一部分是债权凭据——美国政府和私人部门发行的债券;还有一部分是房地产、股权证券等资产。
我们的国家,活像一个坐拥巨大农场、极其富有的家族。为了让消费比产出多4%——也就是这笔贸易逆差——我们每天都在卖掉一点农场,同时增加剩余部分的抵押贷款。
外国净持有2.5万亿美元的美国资产,是个什么概念?美国公开交易的股票总值为12万亿美元,住宅房地产也值同样的金额;至于全国财富的总额,我估计是50万亿美元。这样一比就知道,转移到国外的财富已相当可观,比如,约占我国财富总额的5%。
原刊图:事实与后果
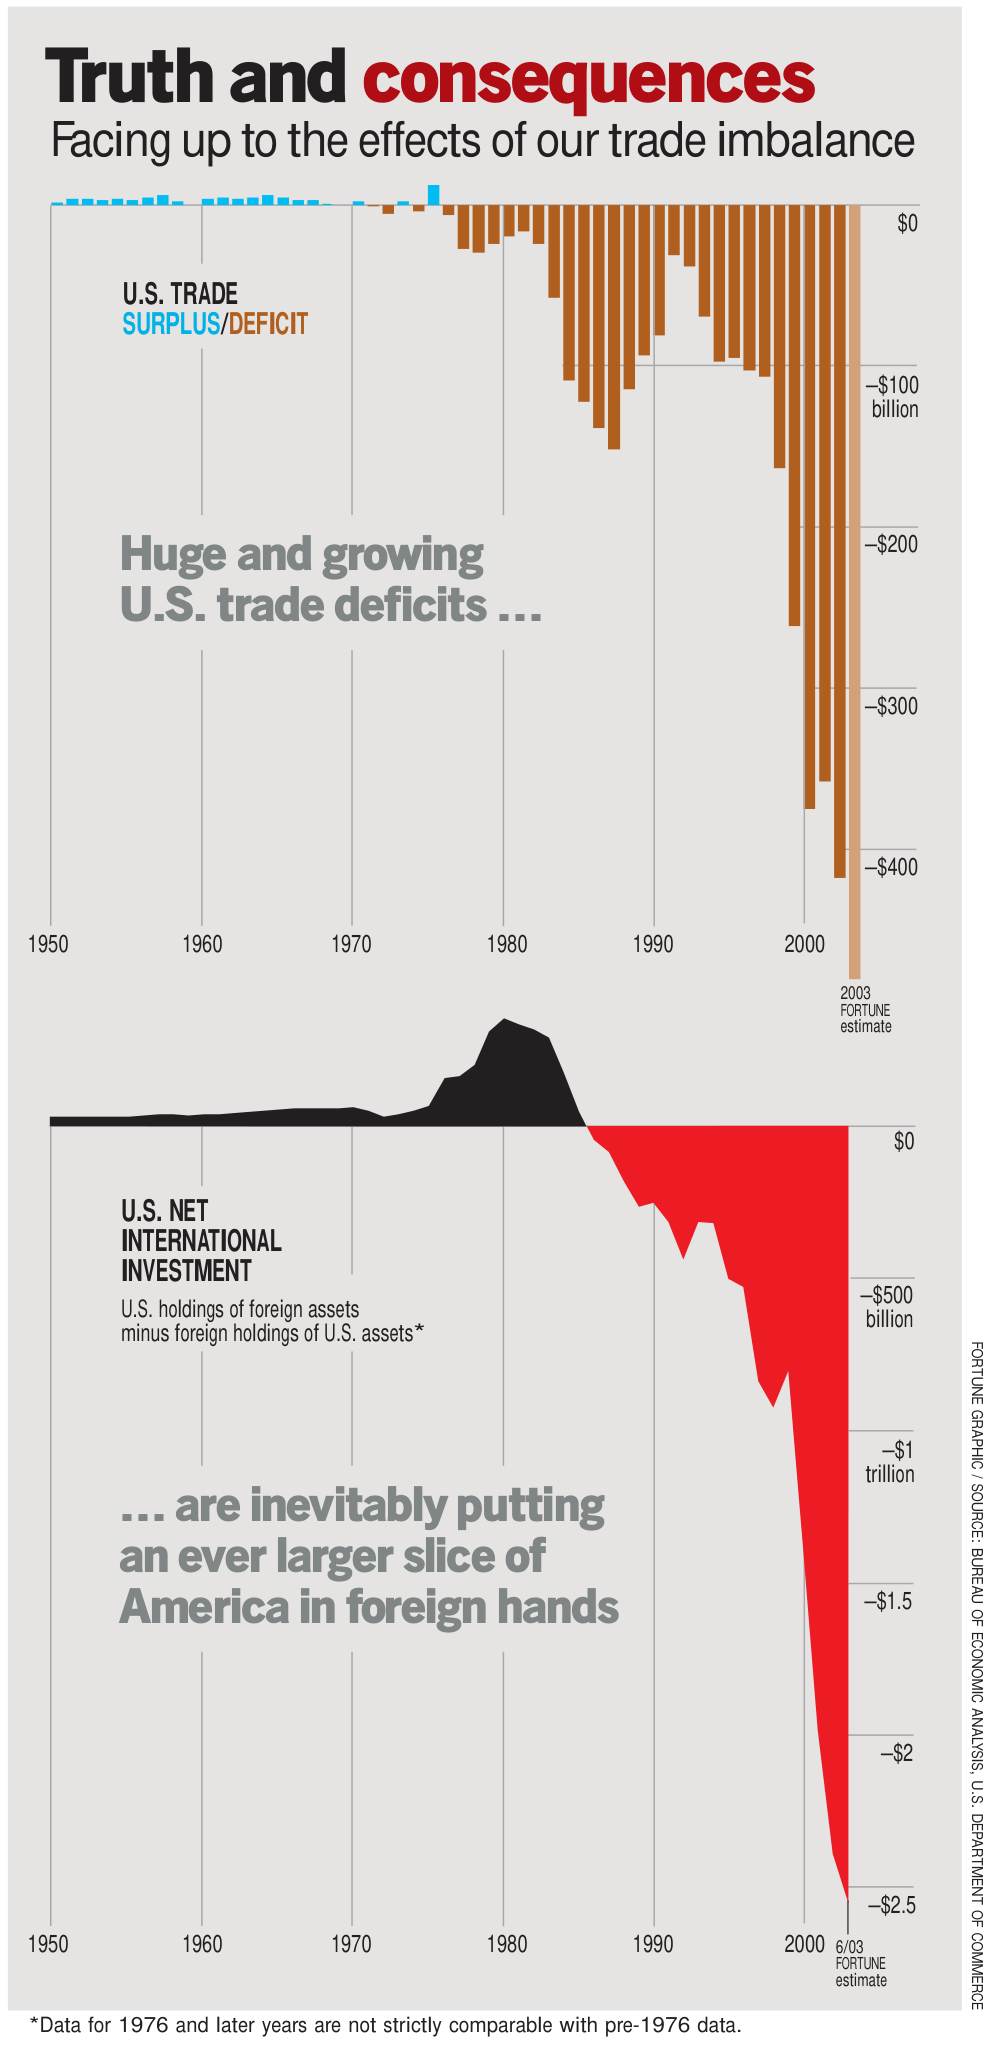
【图中文字】正视贸易失衡的影响。巨额且不断扩大的美国贸易逆差,正不可避免地让美国越来越大的一部分落入外国人手中。
【图表说明】上图:美国贸易顺差/逆差,蓝色为顺差,棕色为逆差;2003年为《财富》估计值。下图:美国对外净投资,即美国持有的外国资产减去外国持有的美国资产;黑色为正、红色为负,末端为2003年6月的《财富》估计值。金额均为美元,billion为十亿,trillion为万亿。
【原图注】1976年及以后的数据,与1976年以前的数据不能严格比较。《财富》制图,数据来源为美国商务部经济分析局。原图按2003年版本保留。
更要紧的是,按眼下的贸易逆差水平,外国净持有的美国资产每年还会增加约5000亿美元。这意味着,外国净持有的美国资产占我国财富的比重,每年会上升约一个百分点。外国持有得越多,每年流出美国的净投资收入也就越多。我们付给世界其他地区的股息和利息会越来越多,不再像过去那样是净收取者。复利开始反过来起作用了——好日子过去,苦日子来了。
经济学入门课告诉我们,一个国家无法长期承受巨额且不断扩大的贸易逆差。照这个说法,到了某个时候,汇率调整会抑制消费狂欢,债权国也会不肯再收下花钱大户源源不断打来的欠条。对世界其他国家而言,事情确实如此。近几十年,许多挥霍无度的国家都遭遇过信贷突然断供。
但美国地位特殊。我们今天之所以还能随心所欲,是因为过去在财务上一直表现良好,而且家底雄厚。没人怀疑我们的偿付能力或偿付意愿,我们也还有大把吸引人的资产,可以拿来换消费品。换句话说,美国这张信用卡,容许我们刷出惊人的金额。不过,它的额度终究不是无限的。
该停止用资产换消费品了,我有个办法。它听起来或许有些取巧,说穿了,就是换个名字的关税。不过,它保留了自由市场的大部分优点:不保护特定行业,不惩罚特定国家,也不鼓励贸易战。这个办法能增加我们的出口,也很可能增加全球贸易总量。它还能让我们的贸易收支平衡,而不必让美元大幅贬值。在我看来,若不如此,美元几乎肯定会大幅贬值。
办法是:向所有美国出口商发放一种我称为“进口证书”(IC)的凭证,数量与各自出口额的美元数相等。出口商再把证书卖给想将商品送进美国的人,可以是外国出口商,也可以是美国进口商。例如,进口100万美元的商品,就必须买到由100万美元出口额产生的证书5。结果必然是贸易平衡。
美国每月出口约800亿美元,因此每月就会发放相应的800亿份证书,交易市场的流动性肯定极强。想向美国卖货的各方中,谁来买证书,愿意出多少钱,都由竞争决定。(我设想证书有效期较短,或许六个月,以免投机者大量囤积。)
举个例子,假定每份证书卖10美分,即对应1美元出口额的证书,售价为10美分。其他条件相同,美国生产商将商品卖到国外,所得就会比在国内销售多10%;多出的这10%,来自出售进口证书。
在我看来,许多出口商会把这笔收入当作成本的减少,从而降低国际市场上的售价。大宗商品尤其容易如此。比如,铝在国内卖每磅66美分,如果进口证书的价格是所对应出口额的10%,美国铝厂就可以在国外按每磅约60美分、另加运费出售,仍保持正常利润率6。这样一来,美国产品的竞争力会明显增强,出口扩大,就业岗位也会增加。
当然,向美国卖货的外国企业,生意会更难做。但不管采用哪种贸易“解决方案”,它们都绕不过这个问题;而且请别误会,解决方案迟早得来。正如赫布·斯坦所说:“一件事如果不能永远持续下去,它就会停止。”在某种意义上,IC方案给向美国出口的国家留下了很大的余地,因为它不惩罚特定行业或产品。最终,什么能卖进美国、由谁来卖,仍由自由市场决定。证书只限定销售总额。
进口又会怎样?看一辆进口到美国、进口商成本为20,000美元的汽车。如果实行新方案,并假定证书价格为所对应出口额的10%,进口商的成本就会上升到22,000美元。若这种车特别抢手,进口商或许能把增加的成本全部转嫁给美国消费者。可是,在通常情况下,竞争会迫使外国制造商承担这2,000美元证书成本的一部分,甚至全部。
IC方案也没有免费的午餐,它会给美国公民带来一些严重的不利影响。多数进口品会涨价,国内生产的某些同类竞争产品也会涨价。因此,证书成本通常会全部或部分落到消费者身上,相当于向他们征税。
这是个严重的缺点。但任由美元继续贬值,或对特定产品加征关税、设定配额,同样有弊端,而且在我看来,成功的把握更小。最要紧的是,假如我们继续随波逐流,把国家净资产越卖越多,将来要承受的痛苦,远非今天进口品涨价所能比。
我相信,进口证书能较快让美国贸易达到平衡;届时的贸易规模,将远高于现在的出口额,但低于现在的进口额。证书能给我们各行各业参与全球竞争提供一定帮助,同时,哪些行业最终符合“比较优势7”的要求,仍由自由市场决定。
净出口国不会照搬这个方案,因为它们的进口证书一文不值。那么,主要出口国会不会用别的办法报复?会不会再来一场斯姆特—霍利式的关税战?不大可能。当年,我们有不合理的贸易顺差,还想维持下去;如今,我们有的是有害的逆差,全世界都知道必须纠正。
几十年来,惩罚性关税、出口补贴、配额、盯住美元的汇率制度等等,不断变化,盘根错节,让世界各国疲于应付。为了积累越来越多的顺差,主要出口国早就使用了许多限制进口、鼓励出口的手段,却也没爆发严重的贸易战。现在,无非是要让世界上最大的贸易逆差国收支平衡,总不至于因此引发一场贸易战。主要出口国以往行事颇为理性,往后仍会如此;不过,一如既往,它们或许会设法让我们相信它们会反其道而行,因为这样可能对它们有利。
IC方案可能带来的结果是:出口国起初摆一番姿态,随后就会开动脑筋,鼓励从美国进口。比如中国,现在每年向我们出售约1400亿美元的商品和服务,却只购买250亿美元。假如有了进口证书,中国可以每年买1150亿份证书8,补上这个缺口;也可以减少对美出口,或者增加从美国的购买,从而减少证书需求。最后一条路,可能最容易被中国接受,我们也该希望如此。
我们的出口增加,证书供应就会增加,市场价格便会下降。如果出口增长得足够多,证书就会变得一文不值,整个方案也就没有实行的必要了。既然有能力促成这样的结果,主要出口国或许会很快撤掉目前用来限制从美国进口的那些措施。
如果实行IC方案,我们也可以安排几年的过渡期,有意保留较小的逆差,让世界各国随着我们逐步接近目标而作出调整。为此,美国政府可以每月拍卖一些“额外”的证书,也可以直接送给那些需要增加出口的欠发达国家。后一种办法,会是一种可能格外有效、也格外受欢迎的对外援助。
最后,再提醒一句:我以前喊过“狼来了”。总体而言,在美国预言末日将至的人,猜中的次数少得可怜。凡是怀疑我们的经济潜力或恢复能力的人,一再被证明看走了眼。许多悲观的预言者,低估了这个国家的活力,正是这种活力,让我们克服了当初看起来很不妙的问题。我们依然拥有一个了不起的国家和了不起的经济。
不过,我认为,贸易逆差确实是个难题,会考验我们解决问题的全部本领。美元缓缓贬值并不是答案。它确实能减少一些贸易逆差,却不足以阻止国家净资产向外转移,也阻止不了随之扩大的投资收入逆差。
或许还有比我的办法更合理的方案。但一厢情愿,以及常与之相伴的犹豫不决,都算不上办法。就我眼下所见,要阻止国家财富迅速流失,必须行动;进口证书似乎是痛苦最小、也最有把握的办法。别忘了,这绝非小事。例如,按世界其他地区目前向美国净投资的速度,它们每年可以买下并持有美国公开交易股票的近4%9。
在伯克希尔评估生意上的选择时,我的合伙人查尔斯·芒格提醒我们,留心他那个玩笑般的愿望:“我只想知道自己会死在哪里,这样就永远不去那里。”制定贸易政策的人,也该听进这句提醒,绕开挥霍岛。
【原刊协作说明】《财富》编辑卡罗尔·卢米斯是伯克希尔·哈撒韦的股东,曾协助沃伦·巴菲特完成本文10。
原刊附栏:为什么外国人无法摆脱美元
【编者说明】本栏随上述文章刊于《财富》2003年11月10日期,栏内未单独署名;旧资料另记2003年10月26日。
在关于美元的文章里,你见过多少次这样的说法:“分析师说,他们真正担心的是外国人会开始撤出美元。”
下次再看到,不必理会。事实是,外国人作为一个整体,无法摆脱手里的美元。美国的贸易逆差不断把新的美元送到他们手中,他们也就不得不持续增加对美国的投资。
当然,世界其他国家可以选择持有哪些美国资产。比如,卖掉美国债券,换成美国股票;也可以转投房地产,就像日本人在20世纪80年代做的那样。而且,任何一种操作都可能影响美元价格,尤其当买方或卖方急于出手时。
但假设日本人既想卖掉美国房地产,又想完全摆脱美元资产。把房产卖给美国人,办不到这一点,因为收到的还是美元。若卖给非美国人,比如卖给法国人,换得欧元,房产依然握在外国人手里。无论哪种卖法,世界其他国家作为整体持有的美元资产都没变;美元价格同时发生变化的影响除外。
说到底,除非其他国家作为整体向美国购买的商品和服务,多于美国向它们购买的,否则它们就无法从美国撤资。要出现这种情况,美国得有贸易顺差,而我们并没有。
当然,也可以设想一些激进的办法来改变局面。比如,世界其他国家向美国大笔提供对外援助,抵消我们的贸易逆差。但从现实出发,巨额贸易逆差意味着,世界其他国家不仅得继续持有已经拥有的美国资产,还得不断增加。这也正是我们的国家净资产逐步转移到海外的原因。